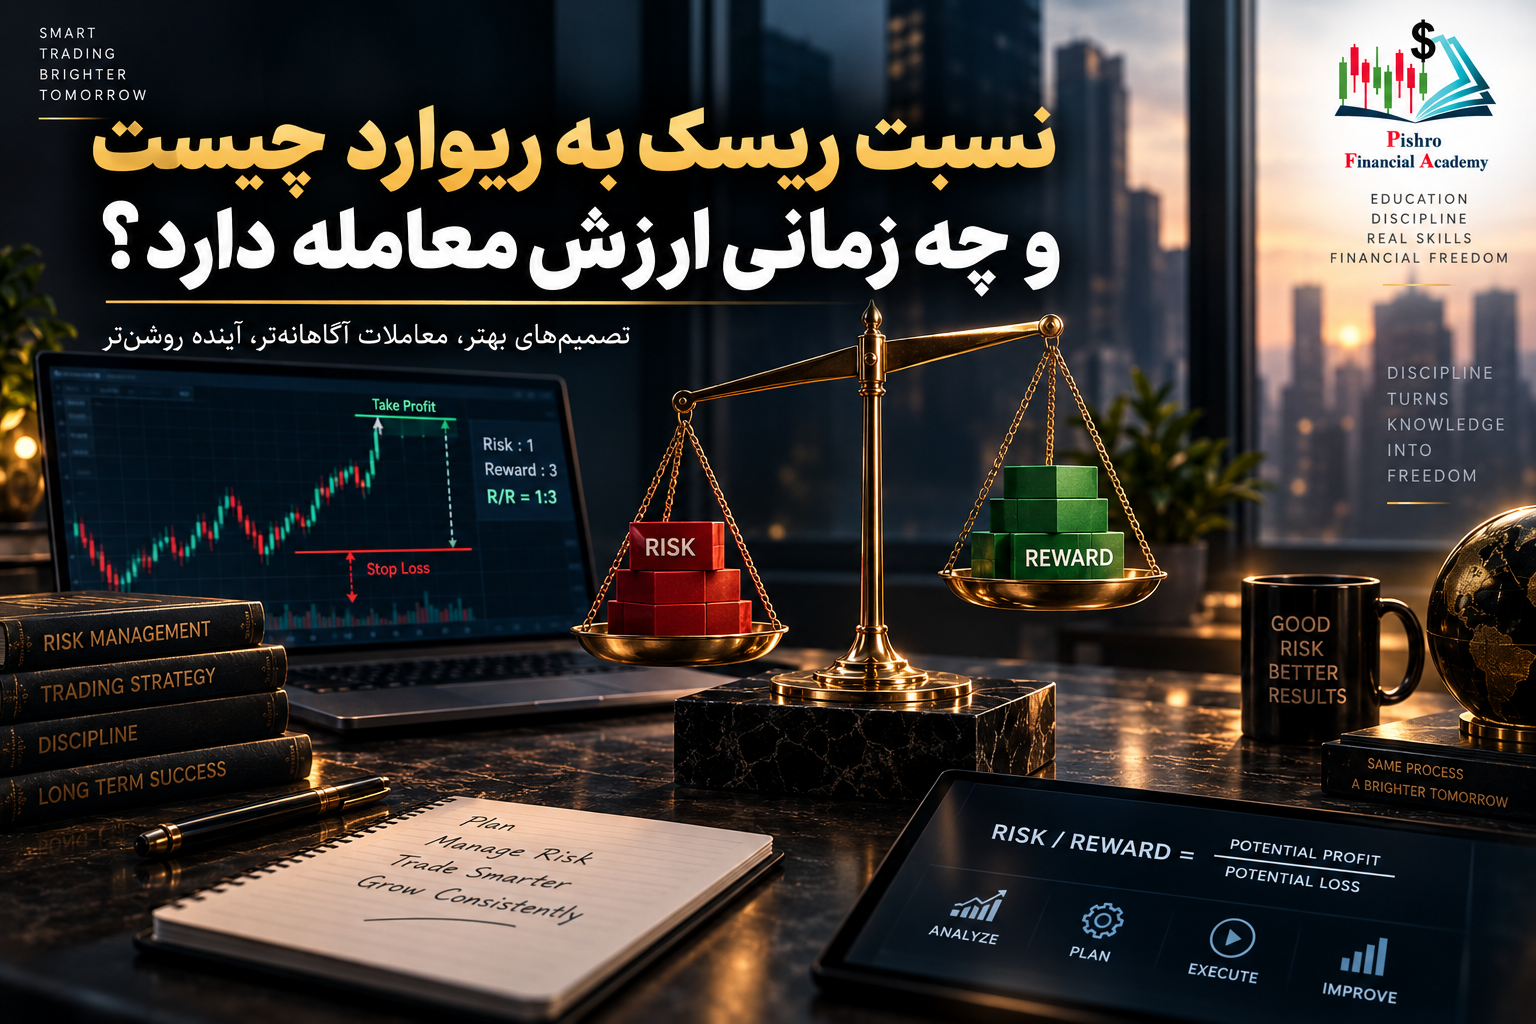
در ترید، پیدا کردن یک نقطه ورود مناسب تنها بخشی از تصمیمگیری است. حتی اگر احتمال بدهیم قیمت در جهت موردنظر حرکت میکند، یک سؤال مهم باقی میماند:
«آیا سود احتمالی این معامله ارزش ریسکی را که میپذیریم دارد؟»
اینجاست که مفهوم نسبت ریسک به ریوارد (Risk/Reward Ratio) اهمیت پیدا میکند.
ریسک به ریوارد به معاملهگر کمک میکند قبل از باز کردن یک پوزیشن، میزان ضرر احتمالی را با سود احتمالی مقایسه کند و صرفاً به دلیل جذاب بودن یک نقطه ورود وارد معامله نشود.
نسبت ریسک به ریوارد چیست؟
ریسک به ریوارد یعنی مقایسه مقدار پولی که در یک معامله احتمال دارد از دست بدهیم با مقدار سودی که انتظار داریم در صورت موفقیت معامله به دست آوریم.
برای مثال، فرض کنید یک ارز را در قیمت ۱۰۰ دلار خریداری میکنید و حد ضرر را روی ۹۵ دلار قرار میدهید.
در این معامله، ریسک شما ۵ دلار به ازای هر واحد است.
اگر هدف قیمتی شما ۱۱۵ دلار باشد، سود احتمالی ۱۵ دلار خواهد بود.
بنابراین در این مثال، در مقابل ۵ دلار ریسک، ۱۵ دلار سود احتمالی وجود دارد.
یعنی نسبت ریسک به ریوارد معامله ۱ به ۳ است.
به زبان ساده، معاملهگر حاضر است یک واحد ریسک کند تا در صورت موفقیت، سه واحد بازده احتمالی داشته باشد.
چرا ریسک به ریوارد مهم است؟
ممکن است یک معاملهگر فقط در نیمی از معاملات خود موفق باشد، اما همچنان در مجموع سودآور باشد.
فرض کنید در ۱۰ معامله، پنج معامله با ضرر ۱ واحدی بسته شوند و پنج معامله موفق هرکدام ۳ واحد سود ایجاد کنند.
در این حالت مجموع ضررها ۵ واحد است، اما مجموع سودها ۱۵ واحد خواهد بود.
در نتیجه، حتی با نرخ موفقیت ۵۰ درصد نیز نتیجه نهایی مثبت خواهد بود.
این مثال نشان میدهد که در معاملهگری، فقط تعداد معاملات موفق اهمیت ندارد؛ اندازه سود و ضرر معاملات نیز بسیار مهم است.
ریسک به ریوارد چگونه محاسبه میشود؟
برای محاسبه نسبت ریسک به ریوارد، فاصله نقطه ورود تا حد ضرر را با فاصله نقطه ورود تا هدف سود مقایسه میکنیم.
فرض کنید در یک معامله خرید، ورود شما در ۱۰۰ دلار است، حد ضرر در ۹۰ دلار قرار دارد و هدف شما ۱۳۰ دلار است.
در این حالت ۱۰ دلار ریسک میکنید و ۳۰ دلار سود احتمالی دارید.
بنابراین نسبت معامله برابر با:
۱ به ۳
است.
یعنی به ازای هر یک واحد ریسک، سه واحد بازده احتمالی وجود دارد.
آیا هرچه ریسک به ریوارد بیشتر باشد، معامله بهتر است؟
نه، لزوماً.
این یکی از مهمترین نکاتی است که باید در مورد این مفهوم بدانیم.
ممکن است یک معامله نسبت ریسک به ریوارد بسیار جذابی داشته باشد، اما احتمال رسیدن قیمت به هدف آن بسیار پایین باشد.
برای مثال، فرض کنید حد ضرر شما فقط ۵ درصد فاصله دارد، اما تارگت را ۵۰ درصد بالاتر تعیین کردهاید.
روی کاغذ، نسبت ریسک به ریوارد بسیار جذاب است؛ اما اگر رسیدن قیمت به آن هدف از نظر ساختار بازار منطقی نباشد، این نسبت بهتنهایی معامله را خوب نمیکند.
بنابراین باید ریسک به ریوارد را در کنار احتمال موفقیت معامله بررسی کرد.
چه زمانی یک معامله ارزشمند میشود؟
یک معامله زمانی جذابتر میشود که هم سناریوی ورود منطقی باشد و هم بازده احتمالی نسبت به ریسک پذیرفتهشده توجیه داشته باشد.
فرض کنید دو موقعیت معاملاتی دارید.
در معامله اول، برای رسیدن به هدف ۱۰۰ دلار سود باید ۱۰۰ دلار ریسک کنید.
در معامله دوم، با همان مقدار ریسک، امکان کسب ۳۰۰ دلار سود وجود دارد.
اگر سایر شرایط دو معامله مشابه باشند، معامله دوم از نظر ریسک به ریوارد جذابتر است.
اما همچنان باید احتمال موفقیت، ساختار نمودار و شرایط بازار را نیز در نظر گرفت.
نقطه ورود، حد ضرر و تارگت باید با هم تعیین شوند
یکی از اشتباهات رایج این است که معاملهگر ابتدا وارد معامله میشود و بعد به فکر حد ضرر و تارگت میافتد.
روش منطقیتر این است که هر سه مورد قبل از ورود مشخص شوند.
ابتدا باید مشخص شود چرا قصد ورود داریم.
بعد باید مشخص کنیم در چه نقطهای تحلیل ما دیگر اعتبار ندارد و حد ضرر را بر اساس آن تعیین کنیم.
سپس باید بررسی کنیم که قیمت در صورت حرکت مطابق انتظار، تا چه محدودهای میتواند پیش برود.
در این مرحله میتوان نسبت ریسک به ریوارد را محاسبه کرد.
ریسک به ریوارد چه ارتباطی با حد ضرر دارد؟
حد ضرر مستقیماً روی نسبت ریسک به ریوارد تأثیر میگذارد.
فرض کنید در قیمت ۱۰۰ دلار وارد معامله شدهاید و هدف شما ۱۲۰ دلار است.
اگر حد ضرر در ۹۵ دلار باشد، ۵ دلار ریسک میکنید تا ۲۰ دلار سود احتمالی داشته باشید.
اما اگر حد ضرر را بدون دلیل منطقی به ۸۰ دلار منتقل کنید، ریسک شما به ۲۰ دلار افزایش پیدا میکند؛ در حالی که هدف همچنان ۲۰ دلار فاصله دارد.
در نتیجه نسبت معامله بسیار ضعیفتر میشود.
بنابراین نمیتوان صرفاً برای جذابتر کردن نسبت ریسک به ریوارد، حد ضرر را به شکل غیرمنطقی نزدیک کرد.
ریسک به ریوارد چه ارتباطی با حجم معامله دارد؟
نسبت ریسک به ریوارد با حجم معامله نیز ارتباط دارد، اما نباید این دو مفهوم را با یکدیگر اشتباه گرفت.
فرض کنید تصمیم گرفتهاید در هر معامله حداکثر ۱۰۰ دلار ریسک کنید.
اگر حد ضرر شما نزدیکتر باشد، میتوانید با حجم بیشتری معامله کنید و همچنان همان ۱۰۰ دلار را در معرض ریسک قرار دهید.
اگر حد ضرر دورتر باشد، باید حجم معامله را کاهش دهید تا میزان ریسک ثابت بماند.
بنابراین معاملهگر ابتدا میزان ریسک قابل قبول را مشخص میکند و سپس حجم معامله را با توجه به فاصله حد ضرر تعیین میکند.
آیا نسبت ۱ به ۲ همیشه مناسب است؟
هیچ نسبت جادویی وجود ندارد که برای تمام معاملات و تمام استراتژیها مناسب باشد.
نسبتهای ۱ به ۲ یا ۱ به ۳ در بسیاری از استراتژیهای معاملاتی جذاب به نظر میرسند، اما مناسب بودن آنها به نرخ برد، شرایط بازار و منطق استراتژی بستگی دارد.
برای مثال، استراتژیای که درصد زیادی از معاملاتش موفق میشوند ممکن است با نسبت ریسک به ریوارد پایینتر نیز سودآور باشد.
در مقابل، استراتژیای با نرخ برد پایینتر ممکن است برای سودآوری به معاملات برنده بزرگتر نسبت به معاملات بازنده نیاز داشته باشد.
نرخ برد و ریسک به ریوارد باید با هم دیده شوند
فرض کنید یک استراتژی در ۴۰ درصد معاملات موفق میشود.
اگر معاملات موفق به طور میانگین سه برابر معاملات ناموفق سود ایجاد کنند، این استراتژی میتواند از نظر ریاضی همچنان پتانسیل سودآوری داشته باشد.
اما اگر همان استراتژی در معاملات موفق فقط به اندازه ضرر معاملات ناموفق سود ایجاد کند، شرایط کاملاً متفاوت خواهد بود.
به همین دلیل، بررسی عملکرد یک استراتژی فقط با سؤال «چند درصد معاملات موفق بودهاند؟» کافی نیست.
یک مثال واقعیتر از معامله
فرض کنید قیمت یک ارز پس از اصلاح به یک ناحیه حمایتی رسیده است.
تریدر در قیمت ۲۰۰ دلار وارد معامله خرید میشود.
با توجه به ساختار نمودار، اگر قیمت به ۱۹۰ دلار برسد، سناریوی صعودی او دیگر اعتبار ندارد؛ بنابراین حد ضرر در محدوده ۱۹۰ دلار قرار میگیرد.
از طرف دیگر، مقاومت بعدی در محدوده ۲۳۰ دلار قرار دارد و تریدر آن را به عنوان هدف احتمالی در نظر میگیرد.
در این شرایط، تریدر ۱۰ دلار ریسک میکند تا ۳۰ دلار بازده احتمالی داشته باشد.
پس نسبت ریسک به ریوارد معامله ۱ به ۳ است.
اما هنوز یک سؤال باقی میماند:
آیا احتمال رسیدن قیمت به ۲۳۰ دلار به اندازهای هست که این ریسک را توجیه کند؟
این دقیقاً همان جایی است که تحلیل تکنیکال، ساختار بازار و استراتژی معاملاتی وارد تصمیمگیری میشوند.
چه زمانی نباید فقط به ریسک به ریوارد اعتماد کنیم؟
گاهی ممکن است برای رسیدن به یک نسبت جذاب، معاملهگر حد سودی بسیار دور انتخاب کند که هیچ پشتوانهای در نمودار ندارد.
گاهی نیز حد ضرر بیش از حد نزدیک انتخاب میشود تا نسبت معامله روی کاغذ بهتر شود.
هر دو رفتار میتوانند گمراهکننده باشند.
ریسک به ریوارد باید نتیجه تحلیل معامله باشد، نه اینکه تحلیل را برای رسیدن به یک عدد خاص تغییر دهیم.
اشتباه رایج: تغییر حد ضرر بعد از ورود
یکی دیگر از مشکلات رایج زمانی اتفاق میافتد که قیمت برخلاف انتظار حرکت میکند.
معاملهگر به جای پذیرش ضرر، حد ضرر را دورتر میبرد تا معامله فرصت بیشتری برای برگشت داشته باشد.
در این حالت، ریسک اولیه معامله تغییر کرده است.
اگر قرار بوده با ۱۰۰ دلار ریسک وارد شوید اما بعداً حاضر شوید ۳۰۰ دلار ضرر کنید، دیگر معاملهای که ابتدا بررسی کرده بودید همان معامله قبلی نیست.
به همین دلیل، تغییر حد ضرر باید بر اساس منطق استراتژی انجام شود، نه ترس از بسته شدن معامله.
جمعبندی
نسبت ریسک به ریوارد یکی از ابزارهای مهم برای ارزیابی معاملات است.
این مفهوم به ما میگوید در برابر ریسکی که میپذیریم، چه مقدار سود احتمالی داریم.
اما ریسک به ریوارد بالا بهتنهایی به معنی معامله خوب نیست.
یک معامله مناسب باید نقطه ورود منطقی، حد ضرر معتبر، هدف واقعبینانه و میزان ریسک قابل قبول داشته باشد.
در نهایت، معاملهگر حرفهای نمیپرسد فقط:
«چقدر میتوانم سود کنم؟»
بلکه همزمان میپرسد:
«اگر اشتباه کنم چقدر ضرر میکنم و آیا سود احتمالی این معامله ارزش این ریسک را دارد؟»
همین تغییر نگاه، یکی از تفاوتهای مهم بین دنبال کردن سود و مدیریت حرفهای ریسک در بازار است.