در دنیای ارزهای دیجیتال، یکی از مهمترین مفاهیمی که طی سالهای اخیر رشد زیادی داشته، دیفای (DeFi) است.
دیفای مخفف عبارت Decentralized Finance به معنی «امور مالی غیرمتمرکز» است.
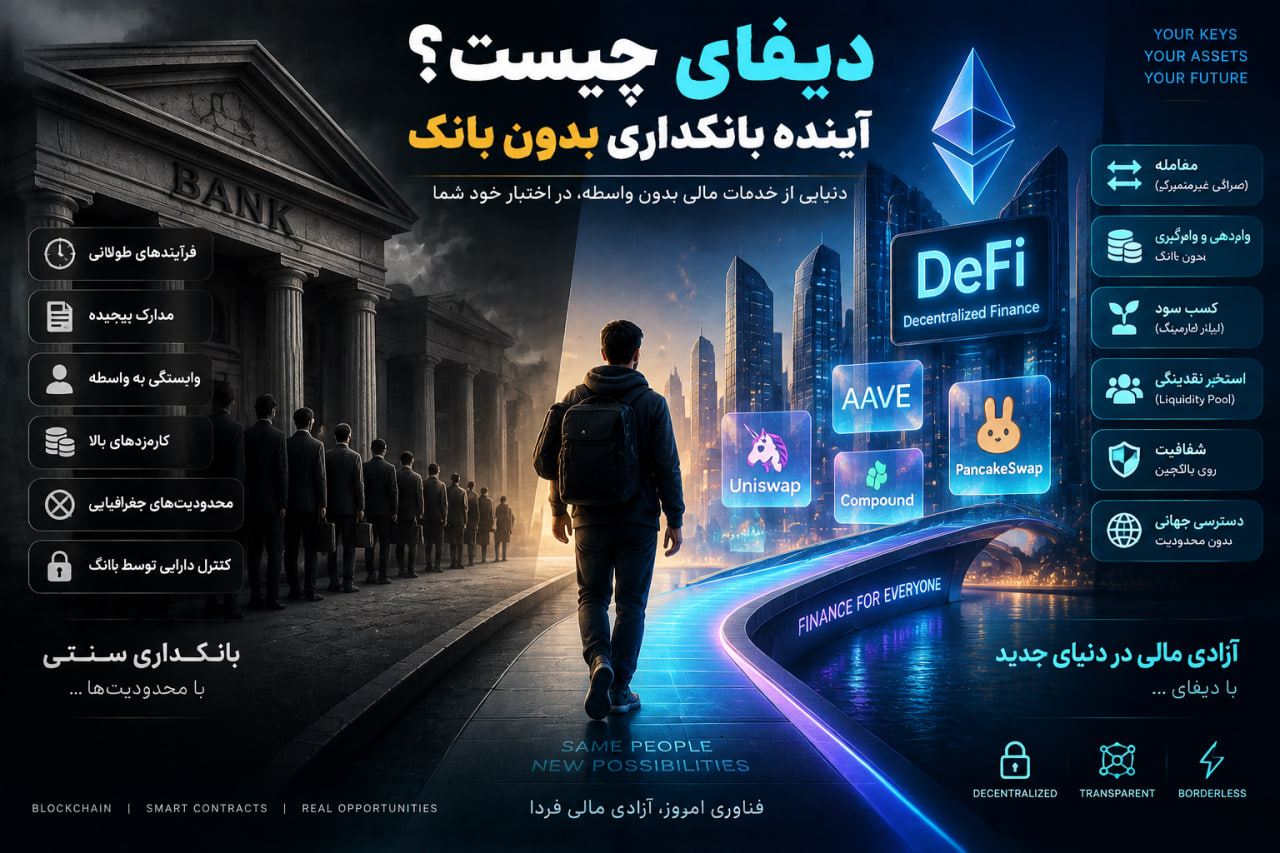
هدف اصلی دیفای این است که خدماتی مانند وامدهی، وامگیری، معامله، پسانداز و سرمایهگذاری بدون نیاز به بانکها و مؤسسات مالی سنتی انجام شوند.
به زبان ساده، دیفای تلاش میکند بخشی از خدمات بانکی را به جای بانک، از طریق قراردادهای هوشمند و شبکههای بلاکچینی ارائه دهد.
دیفای چگونه کار میکند؟
دیفای بر پایه بلاکچین و قراردادهای هوشمند فعالیت میکند.
قرارداد هوشمند برنامهای است که روی بلاکچین اجرا میشود و میتواند بدون دخالت انسان، شرایط یک معامله یا خدمت مالی را اجرا کند.
برای مثال، در یک پلتفرم دیفای ممکن است کاربر ارز دیجیتال خود را در یک قرارداد هوشمند قرار دهد و در مقابل، سود دریافت کند یا از دارایی خود به عنوان وثیقه برای دریافت وام استفاده کند.
در این مدل، بانک یا کارمند بانکی وجود ندارد و اجرای فرآیندها توسط کد انجام میشود.
چه خدماتی در دیفای وجود دارد؟
یکی از مهمترین دلایل رشد دیفای، تنوع خدمات مالی آن است.
در اکوسیستم دیفای، کاربران میتوانند ارز دیجیتال خود را معامله کنند، وام بگیرند، وام بدهند، سود دریافت کنند و از استخرهای نقدینگی استفاده کنند.
همچنین بسیاری از پروژههای دیفای امکان انجام معاملات بدون صرافی متمرکز را فراهم میکنند.
صرافی غیرمتمرکز در دیفای چیست؟
یکی از مهمترین بخشهای دیفای، صرافیهای غیرمتمرکز یا DEX هستند.
در این صرافیها، کاربران میتوانند مستقیماً از طریق کیف پول خود ارزهای دیجیتال را معامله کنند.
برخلاف صرافیهای متمرکز، نیازی نیست دارایی خود را به حساب یک شرکت منتقل کنید.
پلتفرمهایی مانند Uniswap و PancakeSwap از معروفترین نمونههای صرافیهای غیرمتمرکز هستند.
وامدهی و وامگیری در دیفای
در سیستم بانکی سنتی، برای دریافت وام معمولاً باید مدارک هویتی، اعتبار مالی و ضمانت ارائه شود.
اما در دیفای، فرآیند وامدهی میتواند از طریق قراردادهای هوشمند انجام شود.
کاربر معمولاً بخشی از دارایی دیجیتال خود را به عنوان وثیقه قرار میدهد و در مقابل، امکان دریافت دارایی دیگری را پیدا میکند.
این فرآیند بدون نیاز به بانک انجام میشود.
استخر نقدینگی چیست؟
استخر نقدینگی یا Liquidity Pool یکی از مفاهیم مهم در دیفای است.
کاربران داراییهای خود را در قراردادهای هوشمند قرار میدهند تا نقدینگی مورد نیاز برای معاملات فراهم شود.
در مقابل، ممکن است بخشی از کارمزد معاملات به تأمینکنندگان نقدینگی پرداخت شود.
این سیستم یکی از روشهایی است که صرافیهای غیرمتمرکز از آن برای انجام معاملات استفاده میکنند.
ییلد فارمینگ چیست؟
ییلد فارمینگ یا Yield Farming به روشی گفته میشود که کاربران داراییهای دیجیتال خود را در پروتکلهای مختلف دیفای قرار میدهند تا در مقابل سود یا پاداش دریافت کنند.
میزان سود در این روش میتواند بالا باشد، اما ریسک آن نیز بیشتر است.
تغییر قیمت توکنها، مشکلات قراردادهای هوشمند و شکست پروژهها میتوانند باعث ضرر شوند.
دیفای چه تفاوتی با بانکداری سنتی دارد؟
در بانکداری سنتی، بانک نقش واسطه اصلی را دارد.
بانک اطلاعات کاربران را نگهداری میکند، تراکنشها را کنترل میکند و درباره ارائه خدمات تصمیم میگیرد.
اما در دیفای، بسیاری از این وظایف توسط قراردادهای هوشمند انجام میشوند.
کاربران میتوانند مستقیماً از طریق کیف پول خود با پروتکلهای مالی تعامل داشته باشند.
این موضوع باعث کاهش وابستگی به واسطهها میشود.
مزایای دیفای چیست؟
یکی از مهمترین مزایای دیفای، دسترسی مستقیم کاربران به خدمات مالی است.
افراد میتوانند بدون مراجعه به بانک از خدمات مختلف استفاده کنند.
شفافیت نیز یکی دیگر از مزایا است؛ زیرا بسیاری از تراکنشها و قراردادهای هوشمند روی بلاکچین قابل مشاهده هستند.
همچنین کنترل دارایی در بسیاری از پروتکلهای دیفای در اختیار خود کاربر باقی میماند.
ریسکهای دیفای چیست؟
دیفای در کنار فرصتهای زیاد، ریسکهای مهمی نیز دارد.
یکی از مهمترین خطرها، وجود آسیبپذیری در قراردادهای هوشمند است.
اگر یک قرارداد هوشمند دارای باگ یا مشکل امنیتی باشد، ممکن است سرمایه کاربران به خطر بیفتد.
همچنین برخی پروژههای دیفای ممکن است کلاهبرداری باشند یا پس از جذب سرمایه کاربران ناپدید شوند.
نوسانات شدید قیمت توکنها و مشکلات نقدینگی نیز از دیگر ریسکهای این حوزه هستند.
دیفای برای کاربران ایرانی چه اهمیتی دارد؟
برای کاربران ایرانی، دیفای از این جهت جذاب است که بسیاری از خدمات آن به صورت غیرمتمرکز ارائه میشود و برای استفاده از برخی پروتکلها نیازی به حساب بانکی بینالمللی وجود ندارد.
کاربر میتواند با یک کیف پول غیرحضانتی به بسیاری از برنامههای دیفای متصل شود.
با این حال، برخی رابطهای کاربری یا سرویسهای مرتبط ممکن است محدودیت جغرافیایی داشته باشند و کاربران باید شرایط استفاده از هر پلتفرم را بررسی کنند.
همچنین به دلیل نبود پشتیبانی متمرکز، مسئولیت امنیت کیف پول و تراکنشها کاملاً بر عهده کاربر است.
آیا دیفای میتواند جایگزین بانکها شود؟
دیفای توانسته نشان دهد بسیاری از خدمات مالی را میتوان بدون واسطههای سنتی انجام داد.
با این حال، هنوز برای جایگزینی کامل بانکها راه زیادی باقی مانده است.
بانکها خدمات گستردهای مانند پرداخت، وام، بیمه، خدمات شرکتی و حمایت قانونی ارائه میکنند.
دیفای در حال حاضر بیشتر به عنوان یک سیستم مالی مکمل و نوآورانه شناخته میشود.
در آینده ممکن است بخشی از خدمات بانکی سنتی با فناوریهای دیفای ترکیب شوند.
آینده دیفای چگونه خواهد بود؟
آینده دیفای به عواملی مانند رشد بلاکچینها، افزایش امنیت قراردادهای هوشمند، قوانین مالی و میزان پذیرش کاربران بستگی دارد.
اگر مشکلاتی مانند هزینه تراکنش، پیچیدگی استفاده و امنیت کاهش پیدا کنند، دیفای میتواند بخش مهمتری از سیستم مالی جهانی شود.
همچنین توسعه شبکههای لایه ۲ و بلاکچینهای سریعتر میتواند استفاده از خدمات دیفای را سادهتر و ارزانتر کند.
جمعبندی
دیفای یا امور مالی غیرمتمرکز مجموعهای از خدمات مالی مبتنی بر بلاکچین است که تلاش میکند خدماتی مانند معامله، وامدهی و سرمایهگذاری را بدون نیاز به بانک ارائه دهد.
قراردادهای هوشمند، صرافیهای غیرمتمرکز و استخرهای نقدینگی از مهمترین اجزای این اکوسیستم هستند.
دیفای فرصتهای زیادی برای افزایش دسترسی به خدمات مالی ایجاد کرده، اما ریسکهایی مانند آسیبپذیری قراردادهای هوشمند، پروژههای کلاهبرداری و نوسانات شدید نیز دارد.
دیفای هنوز جایگزین کامل بانکداری سنتی نیست، اما میتواند یکی از مهمترین بخشهای آینده سیستم مالی دیجیتال باشد.