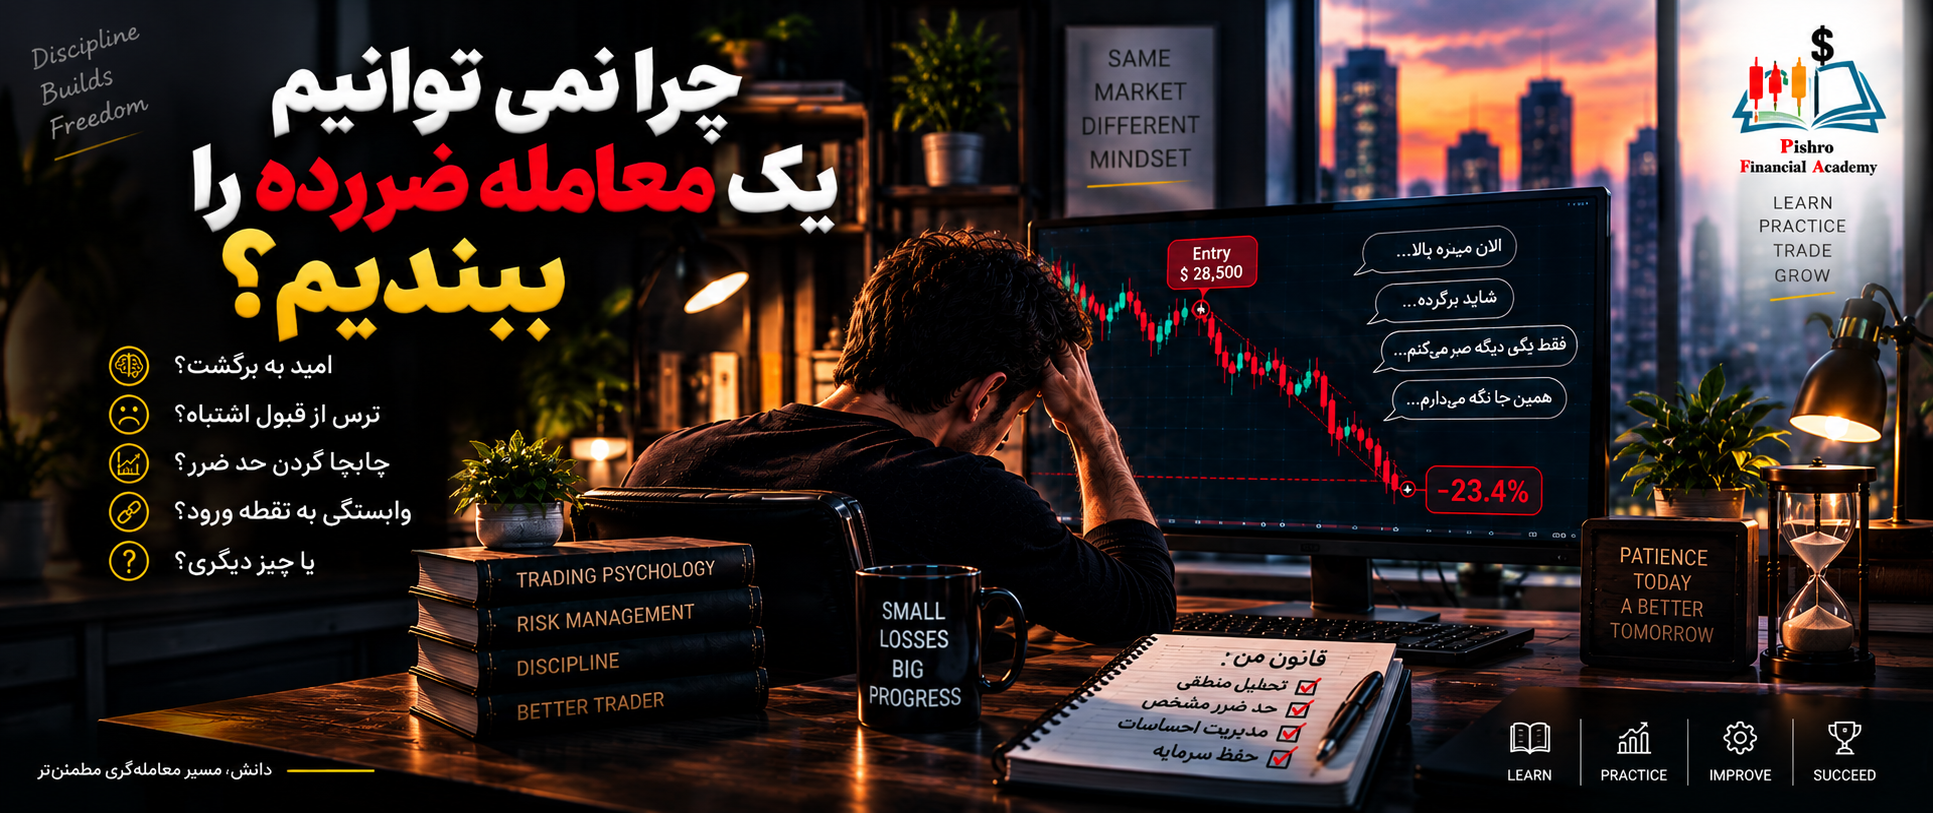
یکی از سختترین لحظات در معاملهگری زمانی است که قیمت برخلاف انتظارمان حرکت کرده، حد ضرر نزدیک شده و ما میدانیم که احتمالاً تحلیل اولیه دیگر درست نیست؛ اما همچنان حاضر نیستیم معامله را ببندیم.
به خودمان میگوییم:
«صبر میکنم، برمیگرده.»
«فقط یکم دیگه فرصت میدم.»
«الان بفروشم ضررم قطعی میشه.»
گاهی حتی حد ضرر را جابهجا میکنیم تا مجبور نباشیم شکست معامله را بپذیریم.
مشکل اینجاست که در این لحظه دیگر فقط با نمودار تصمیم نمیگیریم؛ احساسات ما وارد معامله شدهاند.
چرا بستن معامله ضررده اینقدر سخت است؟
یکی از دلایل اصلی این است که تا زمانی که معامله را نبستهایم، ذهن ما هنوز میتواند احتمال برگشت قیمت را تصور کند.
فرض کنید یک ارز را در قیمت ۱۰۰ دلار خریدهاید و قیمت به ۹۰ دلار رسیده است.
اگر همین الان معامله را ببندید، ضرر ۱۰ دلاری برای شما قطعی میشود.
اما اگر معامله را باز نگه دارید، هنوز این احتمال وجود دارد که قیمت دوباره به ۱۰۰ دلار برگردد.
ذهن معمولاً به این «احتمال برگشت» توجه زیادی میکند و واقعیت فعلی را نادیده میگیرد.
به همین دلیل ممکن است معاملهگر ضرری را که باید در ۱۰ درصد متوقف میکرد، تا ۲۰، ۳۰ یا حتی ۵۰ درصد ادامه دهد.
مشکل اصلی: نمیخواهیم اشتباه خودمان را بپذیریم
بستن یک معامله ضررده فقط از دست دادن پول نیست.
برای بسیاری از افراد، پذیرش ضرر به معنی پذیرفتن این است که:
«تحلیل من اشتباه بود.»
این مسئله میتواند از نظر روانی دشوار باشد.
معاملهگر ممکن است به جای اینکه بگوید «سناریوی من شکست خورد»، با خودش بگوید «بازار هنوز فرصت برگشت دارد».
اما بازار اهمیتی به درست یا غلط بودن تحلیل ما نمیدهد.
اگر شرایطی که بر اساس آن وارد معامله شدهایم دیگر وجود ندارد، نگه داشتن معامله صرفاً برای اثبات درست بودن خودمان میتواند خطرناک باشد.
ضرر تحققنیافته چه تفاوتی با ضرر تحققیافته دارد؟
تا زمانی که معامله باز است، ممکن است معاملهگر ضرر را «واقعی» احساس نکند.
مثلاً اگر ۱۰۰ دلار وارد معامله شده و ارزش موقعیت به ۸۵ دلار رسیده باشد، بعضی افراد هنوز با خودشان فکر میکنند:
«من هنوز نفروختم، پس شاید ضرری نکرده باشم.»
اما از نظر اقتصادی، ارزش موقعیت شما کاهش پیدا کرده است.
بستن معامله فقط باعث نمیشود ضرر ایجاد شود؛ بلکه ضرری را که قبلاً در ارزش موقعیت اتفاق افتاده، قطعی میکند.
این تفاوت ذهنی یکی از دلایل اصلی مقاومت در برابر خروج است.
امید چگونه میتواند خطرناک شود؟
امید در زندگی روزمره ویژگی مثبتی است، اما در معاملهگری اگر جای تحلیل را بگیرد، میتواند مشکلساز شود.
وقتی معامله وارد ضرر میشود، ممکن است به جای بررسی مجدد شرایط بازار، فقط به دنبال نشانهای برای برگشت قیمت باشیم.
یک کندل سبز کوچک میبینیم و میگوییم:
«دیدی گفتم برمیگرده؟»
اما ممکن است این فقط یک اصلاح کوتاه در یک روند نزولی باشد.
در چنین شرایطی، امید باعث میشود اطلاعاتی را ببینیم که با خواسته ما هماهنگ هستند و نشانههای مخالف را نادیده بگیریم.
چرا حد ضرر را جابهجا میکنیم؟
گاهی معاملهگر حد ضرر را از قبل تعیین کرده، اما وقتی قیمت به آن نزدیک میشود، آن را پایینتر میبرد.
مثلاً ابتدا تصمیم گرفته است اگر قیمت به ۹۵ دلار رسید از معامله خارج شود.
قیمت به ۹۵ میرسد.
معاملهگر حد ضرر را به ۹۰ دلار منتقل میکند.
قیمت به ۹۰ نزدیک میشود و دوباره آن را پایینتر میبرد.
در این حالت، دیگر حد ضرر نقش واقعی خود را از دست داده است.
حد ضرر قرار است نقطهای باشد که در آن میپذیریم سناریوی معاملاتی ما دیگر معتبر نیست؛ نه نقطهای که هر بار به آن نزدیک شدیم، آن را عقبتر ببریم.
چرا ضرر کوچک را به ضرر بزرگ تبدیل میکنیم؟
فرض کنید معاملهای با ۳ درصد ضرر قابل کنترل است.
اگر معاملهگر در همین نقطه خارج شود، سرمایه تقریباً دستنخورده باقی میماند و معامله بعدی همچنان امکانپذیر است.
اما اگر برای جلوگیری از پذیرش این ضرر، معامله را نگه دارد و ضرر به ۱۰ یا ۲۰ درصد برسد، برای جبران آن به بازده بسیار بیشتری نیاز خواهد داشت.
هرچه افت سرمایه بیشتر شود، بازگشت به نقطه اولیه دشوارتر میشود.
به همین دلیل، کنترل ضررهای کوچک معمولاً بسیار سادهتر از جبران ضررهای بزرگ است.
هزینهای که قبلاً پرداخت کردهایم نباید تصمیم بعدی را تعیین کند
تصور کنید برای یک معامله چند ساعت تحلیل کردهاید، اخبار را بررسی کردهاید و زمان زیادی صرف کردهاید.
حالا معامله وارد ضرر شده است.
ممکن است با خودتان بگویید:
«اینهمه وقت گذاشتم، نمیتونم الان ببندمش.»
اما زمانی که صرف یک تصمیم کردهایم، دلیل خوبی برای ادامه دادن یک تصمیم اشتباه نیست.
آن زمان دیگر گذشته است.
سؤال درست این نیست که:
«برای این معامله چقدر وقت گذاشتهام؟»
بلکه باید بپرسیم:
«اگر همین الان هیچ پوزیشنی نداشتم، با شرایط فعلی بازار آیا باز هم این معامله را باز میکردم؟»
اگر پاسخ «نه» باشد، نگه داشتن معامله فقط به دلیل زمان و انرژی گذشته میتواند نمونهای از هزینه غرقشده (Sunk Cost) باشد.
اشتباه رایج: «تا وقتی برنگشته، نمیفروشم»
این جمله در ظاهر منطقی به نظر میرسد، اما یک مشکل اساسی دارد.
ممکن است قیمت هرگز به نقطه ورود شما برنگردد.
اگر معاملهگر فقط با شرط «برگشت به نقطه ورود» حاضر به خروج باشد، در واقع کنترل تصمیم خود را به قیمت واگذار کرده است.
بازار مجبور نیست به قیمت خرید شما برگردد.
نقطه ورود شما هیچ اهمیت ذاتی برای بازار ندارد.
چگونه بفهمیم معامله دیگر ارزش نگه داشتن ندارد؟
یکی از بهترین روشها این است که معامله را بر اساس سناریوی اولیه بررسی کنیم.
باید ببینیم چرا وارد شدیم.
اگر به دلیل شکست یک مقاومت وارد شدهایم، آیا شکست همچنان معتبر است؟
اگر به دلیل حفظ یک حمایت وارد شدهایم، آیا حمایت هنوز حفظ شده است؟
اگر بر اساس ادامه یک روند وارد شدهایم، آیا ساختار روند همچنان برقرار است؟
اگر پاسخ این سؤالها منفی شده باشد، باید احتمال خروج را جدی بررسی کنیم.
در اینجا دیگر سؤال اصلی این نیست که «چقدر در ضررم؟»
بلکه سؤال مهمتر این است:
«آیا دلیلی که باعث ورودم شد هنوز وجود دارد؟»
آیا هر معامله ضرردهی باید فوراً بسته شود؟
خیر.
ضررده بودن فعلی یک معامله به تنهایی به معنی اشتباه بودن آن نیست.
ممکن است معامله طبق برنامه وارد شده باشد و قیمت هنوز در محدودهای قرار داشته باشد که سناریوی اصلی معتبر است.
در این شرایط، صرفاً دیدن یک زیان موقت نباید باعث خروج احساسی شود.
تفاوت مهم اینجاست:
ضرر کردن با بیاعتبار شدن تحلیل یکی نیست.
اگر حد ضرر و قوانین خروج از قبل مشخص شدهاند، تصمیم باید بر اساس همان قوانین گرفته شود.
چرا بعد از چند معامله موفق، نگه داشتن ضرر سختتر میشود؟
گاهی معاملهگر بعد از چند معامله موفق تصور میکند تحلیلش بسیار دقیق است.
در نتیجه، وقتی معامله بعدی وارد ضرر میشود، پذیرش اشتباه دشوارتر میشود.
ممکن است فکر کند:
«من چند معامله قبلی را درست تشخیص دادم، پس این یکی هم برمیگردد.»
اما هر معامله یک رویداد مستقل است.
موفقیت چند معامله قبلی هیچ تضمینی برای معامله فعلی ایجاد نمیکند.
یک روش ساده برای کنترل این مشکل
قبل از ورود به معامله، فقط نقطه ورود را مشخص نکنید.
از خودتان بپرسید:
«چه اتفاقی باعث میشود بفهمم این تحلیل اشتباه بوده است؟»
بعد آن نقطه را از قبل مشخص کنید.
وقتی معامله وارد ضرر شد، به جای تصمیمگیری تحت فشار، شرایط فعلی را با همان سناریوی اولیه مقایسه کنید.
اگر سناریو هنوز معتبر است، طبق برنامه ادامه دهید.
اگر سناریو نقض شده، خروج دیگر به معنی «تسلیم شدن» نیست؛ بلکه اجرای برنامه معاملاتی است.
قانون مهم: معامله را با امید مدیریت نکنیم
امید نمیتواند جایگزین استراتژی شود.
اگر تنها دلیل نگه داشتن معامله این است که «شاید برگردد»، در واقع دلیل معاملاتی مشخصی برای ادامه دادن نداریم.
قیمت ممکن است برگردد، اما ممکن است برنگردد.
یک تریدر باید بتواند تصمیم خود را بر اساس چیزی فراتر از احتمال مبهم برگشت بگیرد.
ژورنال معاملاتی میتواند الگوی این رفتار را نشان دهد
اگر معاملات خود را ثبت کنید، میتوانید بررسی کنید که چند بار حد ضرر را جابهجا کردهاید یا چند بار معاملهای را بیشتر از برنامه نگه داشتهاید.
ممکن است متوجه شوید بیشتر ضررهای بزرگ شما از معاملههایی شروع شدهاند که در ابتدا فقط ضررهای کوچکی بودهاند.
این یکی از ارزشمندترین چیزهایی است که ژورنال میتواند نشان دهد:
مشکل همیشه معامله بد نیست؛ گاهی واکنش ما به معامله بد است.
جمعبندی
نبستن یک معامله ضررده معمولاً فقط یک مسئله تکنیکال نیست.
ترس از قطعی شدن ضرر، امید به برگشت قیمت، نپذیرفتن اشتباه، وابستگی به نقطه ورود و تلاش برای جبران میتوانند باعث شوند معاملهگر بیش از حد در یک پوزیشن باقی بماند.
راهحل این نیست که هر معاملهای که وارد ضرر شد فوراً بسته شود.
راهحل این است که قبل از ورود، نقطه بیاعتبار شدن تحلیل و قوانین خروج را مشخص کنیم.
بعد از ورود نیز باید به جای اینکه دائماً از خودمان بپرسیم:
«کی برمیگرده؟»
بپرسیم:
«آیا هنوز دلیلی دارم که این معامله را نگه دارم؟»
اگر دلیل ورود دیگر وجود ندارد، خروج از معامله شکست نیست.
شکست واقعی زمانی اتفاق میافتد که برای فرار از یک ضرر کوچک، اجازه بدهیم ضرر به مشکلی بزرگ برای سرمایهمان تبدیل شود.